Das Oberlandesgericht Linz als Berufungsgericht hat durch die Richter Mag. Bernhard Telfser als Vorsitzenden sowie Dr. Werner Gratzl und Mag. Christine Mayrhofer in der Rechtssache der Klägerin A* , geboren am **, Steuerberaterin, **, B* C*, vertreten durch die Pressl Endl Heinrich Bamberger Rechtsanwälte GmbH in Salzburg, wider die beklagte Partei D* AG E* , **-Platz **, B* C*, ** C*, vertreten durch die MUSEY rechtsanwalt gmbH in Salzburg, wegen (eingeschränkt) EUR 16.200,00 sA, über die Berufung der Klägerin gegen das Urteil des Landesgerichtes Salzburg vom 27. April 2026, Cg*-13 (Berufungsinteresse: EUR 15.700,00), in nichtöffentlicher Sitzung zu Recht erkannt:
Der Berufung wird Folge gegeben.
Das angefochtene Urteil wird dahin abgeändert, dass es einschließlich seines unbekämpft gebliebenen Teils insgesamt wie folgt zu lauten hat:
„Die beklagte Partei ist schuldig, der Klägerin jeweils binnen 14 Tagen EUR 16.200,00 samt 4% Zinsen seit 1. Mai 2025 zu bezahlen und die mit EUR 5.609,72 (darin EUR 772,62 USt und EUR 974,00 bar) bestimmten Kosten des Prozesses zu ersetzen.“
Die beklagte Partei ist weiters schuldig, der Klägerin binnen 14 Tagen die mit EUR 3.327,12 (darin EUR 304,52 USt und EUR 1.500,00 bar) bestimmten Kosten des Berufungsverfahrens zu ersetzen.
Die ordentliche Revision ist nicht zulässig.
Entscheidungsgründe:
Die Klägerin hat mit der beklagten Partei zu Polizzennummer ** einen privaten Unfallversicherungsvertrag abgeschlossen. Am 18. Dezember 2024 erlitten die Klägerin und ihr Lebensgefährte F*, der mitversichert ist, einen Tauchunfall. Als Folge dessen mussten sie eine Druckkammerbehandlung durchführen. Hiefür fielen Kosten von jeweils EUR 15.000,00 an. Darauf leistete die beklagte Partei noch vor Klagseinbringung EUR 5.500,00 an Heilkosten an die Klägerin und EUR 6.650,00 an den Lebensgefährten der Klägerin. Nach Klagseinbringung leistete sie eine Zahlung in Höhe von EUR 1.650,00, gewidmet als Therapiekosten der Klägerin.
Im Berufungsverfahren sind nur mehr die Höhe der vereinbarten Deckungssumme sowie im Falle einer zu niedrig vereinbarten Deckungssumme eine der Beklagten zuzurechnende allfällige Verletzung der Aufklärungspflicht durch den Versicherungsangestellten G* strittig, sodass sich die nachfolgenden Ausführungen darauf beschränken können.
Die Klägerin begehrt mit ihrer Klage die Zahlung des auf die insgesamten Behandlungskosten von EUR 30.000,00 fehlenden Betrags von EUR 16.200,00 und macht dazu geltend, die Versicherungspolizze sei so zu verstehen, dass unter anderem Heilkosten, Therapien und Aufenthaltskosten in der Sonderklasse bis zu einer Versicherungssumme von EUR 20.000,00 (je Person) versichert seien. Die Versicherungspolizze sei von der beklagten Partei formuliert worden, sodass Unklarheiten zu ihren Lasten gingen. Für den Fall einer unzureichenden Versicherungssumme habe die beklagte Partei eine Fehlberatung zu verantworten. Die Beklagte hätte sie über die Höhe der Versicherungssumme und die Gefahr einer Unterversicherung bei Tauchunfällen aufklären müssen.
Die beklagte Partei bestritt, beantragte Klagsabweisung und wendete ein, ihr Angestellter habe der Klägerin die Leistungsbausteine der Unfallversicherung vorgestellt und die Bedeutung der Versicherungssumme als Grenze der Leistungspflicht erörtert. Die Polizze sei weder unklar noch undeutlich formuliert. Es sei ausgewiesen, dass sowohl Heilkosten als auch Therapiekosten umfasst seien. Auch hätten die Klägerin und ihr Lebensgefährte über Spezialkenntnisse beim Tauchen verfügt und hätte die Klägerin im Vermittlungsgespräch auf jene Umstände, die für die Höhe der Versicherungssumme relevant sein könnten, hinweisen müssen. Es sei nicht Thema gewesen, dass die gegenständliche Unfallversicherung anstelle einer Tauchversicherung abgeschlossen werde.
Mit dem angefochtenen Urteil verpflichtete das Erstgericht die beklagte Partei zur Zahlung von EUR 500,00 samt Zinsen und wies das auf weitere EUR 15.700,00 sA gerichtete Mehrbegehren ab. Seiner Entscheidung legte es die auf den Seiten 1 sowie 3 bis 9 seines Urteils ersichtlichen Feststellungen zugrunde, auf die gemäß § 500a ZPO verwiesen wird und die eingangs auszugsweise wiedergegeben wurden. Folgende Feststellungen sind hervorzuheben:
„Am 20.12.2023 sandte G* per Mail der Klägerin ein von der beklagten Partei vorformuliertes Formular auf Antrag der „Unfallvorsoge Exklusiv“ sowie ein dazugehöriges Beratungsprotokoll zu. G* hielt in der Mail fest (./3):
„ Hallo H*,
in der Beilage übersende ich Dir den Antrag der Unfallversicherung für dich und deinen Lebensgefährten. Bitte lies dir den Antrag und das Beratungsprotokoll genau durch (speziell am Antrag auch die Gesundheitsfragen).
Wenn es für euch so passt, bitte die Seiten mit den Unterschriften mir wieder retournieren (oder ich komme mal zu Dir und hol mir die Sachen) .“
Im Versicherungsantrag sind sowohl hinsichtlich der Klägerin als auch ihres Lebensgefährten die Leistungen zu Unfallkosten wie folgt dargestellt (Beilage ./1):
(Beilage ./1)
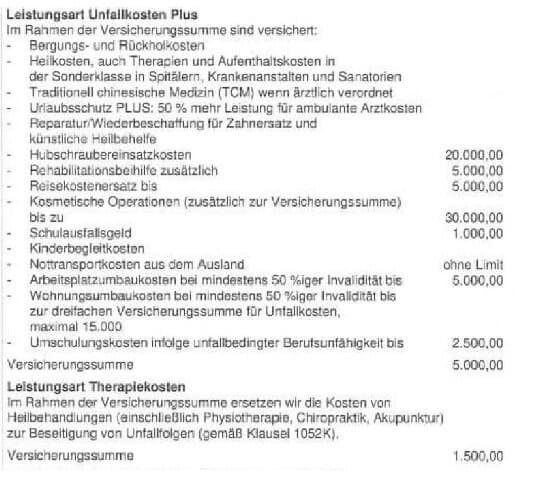
Die Klägerin las sich das ihr zugesandte Antragsformular aufmerksam durch. Sie ging davon aus, dass unter dem Punkt „Leistungsart Unfallkosten Plus“ sämtliche Leistungen bis zum Aufzählungspunkt Hubschraubereinsatzkosten mit EUR 20.000,00 versichert sind. Die Zeile „Versicherungssumme EUR 5.000,00“ überlas sie jedoch.
[…] Die Klägerin sandte den Antrag an G* mit der Anmerkung, dass der Name ihres Lebensgefährten falsch geschrieben worden war, unterfertigt retour. Zur Höhe der Versicherungssumme machte sie keine Anmerkung.
Zwischen der Klägerin und G* wurde über die Versicherungssumme bei dauernder Invalidität in Höhe von EUR 100.000,00 mit Progression gesprochen. Über einzelne Positionen der Leistungsart Unfallkosten und deren Höhe, wie beispielsweise die Hubschrauberkosten in Höhe von EUR 20.000,00, wurde nicht gesprochen. Über das Bestehen von Deckungsbeschränkungen wurde ebenso wenig gesprochen. Im vorgefertigten Antragsformular sind für den jeweiligen Mitarbeiter der beklagten Partei gewisse Betragshöhen fix vorgegeben, wie zB die Hubschraubereinsatzkosten. Ein Teil der Beträge lässt sich von diesen individuell festlegen, wie etwa die Höhe der Therapiekosten und die Höhe der Ersatzleistung bei Unfalltod. Diese wurden von G* festgelegt. Auch die Versicherungssumme wurde von G* im Antragsformular ausgehend von den Informationen aus dem Gespräch mit der Klägerin mit EUR 5.000,00 vorgeschlagen. Ob G* die Höhe von EUR 5.000,00 mit der Klägerin besprach, kann nicht festgestellt werden.
Nachdem die Klägerin das Antragsformular ausgefüllt und unterschrieben retourniert hatte, übermittelte ihr die beklagte Partei am 28. Dezember 2023 die Polizze des gegenständlichen Versicherungsvertrages sowie ein Informationsblatt, in welchem unter dem Punkt „gibt es Deckungsbeschränkungen?“ wie folgt angeführt ist:
Die Leistungen sind bei jedem Unfall begrenzt mit der vereinbarten Versicherungssumme bzw den vereinbarten Höchstbeträgen (zB: maximale Leistung bei Invalidität bis zum 6-Fachen der Versicherungssumme). […]“
In der Versicherungspolizze ist im selben Format und in gleicher Höhe wie im Antragsformular zu den Leistungen der Unfallkosten ausgeführt. […]
Mit 1. Dezember 2024 kam es zu einer Wertanpassung der Unfallversicherungsleistungen und Ausstellung einer angepassten Polizze, sodass die Versicherungssumme für Unfallkosten auf EUR 5.500,00 und die Leistungen für Therapiekosten auf EUR 1.650,00 erhöht wurden. […]
Der Versicherungspolizze sind die Allgemeinen Bedingungen für die Unfallversicherung (AUVB 2021), die Erweiterten Bedingungen für die Unfallversicherung (EUVB 2021) sowie folgende Klauseln zu den Therapiekosten und Unfallkosten Plus zugrunde gelegt. Diese enthalten folgende Bestimmungen:
„ 1052K THERAPIEKOSTEN
Wir ersetzen im Rahmen der vereinbarten Versicherungssumme jene Therapiekosten, die durch den versicherten Unfall entstanden sind und nach ärztlicher Verordnung notwendig werden und der raschen Beseitigung der Unfallfolgen dienen. […]
2008K UNFALLKOSTEN PLUS
Bis zur Höhe der hierfür vereinbarten Versicherungssumme werden von uns Unfallkosten ersetzt, sofern sie innerhalb von vier Jahren vom Unfalltag an gerechnet entstehen und soweit sie nicht von einem Sozialversicherungsträger oder von einem sonstigen Leistungsträger Ersatz zu leisten ist. […]“
In seiner rechtlichen Beurteilung verwies das Erstgericht zur Frage der Höhe der vereinbarten Deckungssumme auf die §§ 914ff ABGB. Die Willenserklärung sei so zu verstehen, wie es der Übung des redlichen Verkehrs entspreche, wobei die Umstände der Erklärung und die im Verkehr geltenden Gewohnheiten und Gebräuche heranzuziehen seien. Die Auslegung habe sich hier am Maßstab eines durchschnittlich verständigen Versicherungsnehmers zu orientieren. Bei entgeltlichen Verträgen sei eine zweifelhafte Äußerung zu Lasten desjenigen auszulegen, der sich ihrer bedient habe. Hier habe die Beklagte der Klägerin zur Antragstellung ein von ihr vorgefertigtes Formular zur Verfügung gestellt, in welchem die Höhe der Versicherungssumme vom zuständigen Berater G* eingefügt worden sei. Am Ende der Aufzählung der Deckungspositionen im Punkt „Leistungsart Unfallkosten Plus“ finde sich die Zeile „Versicherungssumme 5.000,00“, wohingegen davorstehend unter einigen Positionen abweichende Beträge angeführt gewesen seien. Ein durchschnittlich verständiger Versicherungsnehmer werde dies dahin verstehen müssen, dass die Versicherungsleistung grundsätzlich mit EUR 5.000,00 begrenzt sei, jedoch hinsichtlich einzelner Leistungen eine höhere Summe zur Verfügung gestellt werde. In der Zeile zu Heilkosten sei kein Betrag angeführt, auch in der darauf folgenden Zeile nicht. Erst ab der Zeile Hubschrauberkosten sei ein Betrag von EUR 20.000,00 angeführt. Ein verständiger Versicherungsnehmer könne nicht damit rechnen, dass die weiter unten angeführte Summe von EUR 20.000,00 ohne näheren Hinweis auch für die darüber liegenden Zeilen gelte, sondern müsse davon ausgehen, dass für jene Zeilen, in welchen kein abweichender Betrag angeführt sei, die allgemeine Versicherungssumme von EUR 5.000,00 gelte. In dieser Höhe sei der Anspruch der Klägerin und ihres Lebensgefährten begrenzt. Unter Berücksichtigung der geleisteten Zahlungen sei die Beklagte für F*, den Lebensgefährten der Klägerin, noch einen Betrag von EUR 500,00 schuldig.
Eine Verletzung der Aufklärungspflicht durch G* liege nicht vor, weil sich für diesen keine Anhaltspunkte für eine Fehlvorstellung der Klägerin darüber ergeben hätten.
Gegen den klagsabweisenden Teil des Urteils richtet sich die Berufung der Klägerin wegen unrichtiger rechtlicher Beurteilung. Sie beantragt die Abänderung im Sinne einer vollinhaltlichen Klagsstattgabe, hilfsweise stellt sie einen Aufhebungs- und Zurückverweisungsantrag.
Die beklagte Partei beantragt in ihrer Berufungsbeantwortung die Bestätigung des angefochtenen Urteils.
Die Berufung, die gemäß § 480 Abs 1 ZPO in nichtöffentlicher Sitzung zu behandeln war, ist bereits mit ihrer Argumentation zur Höhe der vereinbarten Deckungssumme berechtigt.
Das Erstgericht hat die Auslegungsgrundsätze für einen Versicherungsvertrag zutreffend wiedergegeben, sodass darauf gemäß § 500a ZPO verwiesen werden kann. Ergänzend ist dazu festzuhalten, dass Allgemeine Vertragsbedingungen so auszulegen sind, wie sie sich einem durchschnittlichen Angehörigen aus dem angesprochenen Adressatenkreis erschließen. Ihre Klauseln sind, wenn sie nicht auch Gegenstand und Ergebnis von Vertragsverhandlungen waren, objektiv unter Beschränkung auf den Wortlaut auszulegen (RIS-Justiz RS0008901). Infolge Fehlens mündlicher Erörterungen bei den Vertragsverhandlungen ist von den vorgelegten Urkunden auszugehen; allfällige unklare Ausdrücke in den vorgelegten Vertragsbedingungen gehen zu Lasten der Partei, von der die diesbezüglichen Urkunden und Formulierungen stammen [T2]; dies gilt auch bei Allgemeinen Versicherungsbedingungen [T4], wobei Unklarheiten zu Lasten des Versicherers gehen [T5]. Versicherungsbedingungen sind aus ihrem Zusammenhang heraus auszulegen [T8]; die Auslegung ist am Maßstab eines verständigen durchschnittlichen Versicherungsnehmers vorzunehmen [T11]. Maßgebend ist, wie der juristisch nicht gebildete Versicherungsnehmer die einschränkende Klausel verstehen musste [vgl T14]; (vgl insgesamt auch RS0050063).
Sowohl der hier zu beurteilende Versicherungsantrag als auch die darüber erstellte Versicherungspolizze sind hinsichtlich der Leistungsarten Unfallkosten Plus und Therapiekosten im selben Format ausgestaltet, sodass beide Urkunden einer einheitlichen Prüfung unterzogen werden können. Der Versicherungsantrag ist daher mit demselben Verständnis zu betrachten wie die Versicherungspolizze und umgekehrt, weichen sie doch weder vom Inhalt noch in der Gestaltung voneinander ab. Der Vorwurf, die Klägerin hätte sich gegen die Versicherungspolizze wenden müssen, geht daher insofern fehl, wenn schon der gleich gestaltete Versicherungsantrag im Sinne der Klägerin auszulegen ist.
Die oben erwähnte objektive Auslegungsmethode ist deswegen heranzuziehen, weil über einzelne Positionen der Leistungsart Unfallkosten und deren Höhe, wie beispielsweise über die Hubschrauberkosten in Höhe von EUR 20.000,00 nicht gesprochen wurde und es auch nicht feststeht, ob die Versicherungssumme in Höhe von EUR 5.000,00 mit der Klägerin zuvor besprochen worden war. Es trifft zu, wie das Erstgericht die Versicherungsurkunden beschreibt, nämlich dass auf die in Fettdruck hervorgehobene „Leistungsart Unfallkosten Plus“ in der sogleich darauf folgenden Zeile die Präambel folgt: „Im Rahmen der Versicherungssumme sind versichert:“ und darunter - durch Aufzählungszeichen in Form jeweils von linksseitigen Bindestrichen hervorgehoben – jeweils untereinander 15 Leistungen teils mit Betrag, teils ohne Betrag angeführt sind. Lediglich in der letzten Zeile dieser Leistungsart findet sich ohne Hervorhebung durch linksseitigen Bindestrich die Anführung der Versicherungssumme EUR 5.000,00.
Verwirrung stiften nun folgende Umstände sowohl in ihrem Zusammenhang als auch einzeln betrachtet, wenn einerseits oberhalb der Hubschraubereinsatzkosten von EUR 20.000,00 fünf weitere Leistungen ohne jegliche Betragsnennung zu lesen sind, dann aber weiter unten insgesamt drei weitere Leistungen mit einer Summe von jeweils EUR 5.000,00, also exakt mit dem Betrag der ganz unten stehenden Versicherungssumme, angeführt sind. Es stellt sich nun die Frage, wieso hier in drei Fällen die nach Ansicht der beklagten Partei ohnehin vereinbarte - weil in der letzten Zeile aufscheinende - Versicherungssumme von EUR 5.000,00 dennoch zusätzlich angeführt wird, nicht aber bei den über den Hubschraubereinsatzkosten angeführten Leistungen, bei denen aber nach Ansicht der Beklagten auch nur eine Versicherungssumme von EUR 5.000,00 gelten soll.
Wenn nun im Anschluss auf die mit EUR 20.000,00 dotierten Hubschraubereinsatzkosten unmittelbar zwei weitere Leistungen folgen, die jeweils mit EUR 5.000,00 – also mit der Höhe der als solcher bezeichneten Versicherungssumme - ausdrücklich beschränkt sind, weiter unten noch eine weitere, dann lässt die unterbliebene betragsmäßige Angabe bei den fünf oberhalb der Hubschraubereinsatzkosten genannten Leistungen für einen verständigen durchschnittlich, juristisch nicht gebildeten Versicherungsnehmer zumindest den Eindruck einer nicht weiter auflösbaren Unklarheit entstehen. Ein solcher redlicher Versicherungsnehmer kann selbst bei sorgfältiger Prüfung diesen Widerspruch nicht eindeutig im Sinne der von der Beklagten verlangten ausschließlichen Auslegung, die oben stehenden und hier strittigen Leistungen seien mit EUR 5.000,00 beschränkt, auflösen. Die bei einzelnen Leistungen ausdrücklich angeführte Versicherungssumme von EUR 5.000,00 lässt aufgrund des gewählten Layouts durchaus den Schluss zu, für die ersten fünf ohne Betrag genannten Leistungen gelte jedenfalls nicht die ganz unten in der Rubrik Leistungsart stehende Versicherungssumme, wird bei anderen Leistungen doch die Versicherungssumme von EUR 5.000,00 ausdrücklich angegeben, sondern ein anderer, hier der für die Hubschraubereinsatzkosten angeführte Betrag
Dies hat nach § 915 ABGB zur Folge, dass dieser unklare Ausdruck in den Versicherungsurkunden zu Lasten der Beklagten geht, da diese Urkunden und Formulierungen von ihr stammen, sodass von einer Deckungssumme für die hier in Betracht kommenden Heilkosten von jeweils EUR 20.000,00 für die Klägerin und ihren Lebensgefährten auszugehen ist. Der von der Klägerin erhobene Anspruch findet daher in der nach § 915 ABGB ermittelten Versicherungssumme vollständige Deckung. Damit erweist sich der Anspruch der Klägerin schon aus diesem Grund als berechtigt, ohne dass noch auf die weitere Frage einer allfälligen Verletzung der Aufklärungspflicht durch den Versicherungsangestellten eingegangen werden müsste. Das angefochtene Urteil war daher im Sinne des Berufungsantrags in eine vollständige Klagsstattgabe abzuändern.
Demzufolge, nämlich aufgrund des vollständigen Obsiegens der Klägerin, gründet sich die Kostenentscheidung erster Instanz auf § 41 ZPO. Allerdings erweisen sich die Einwendungen der beklagten Partei gegen die Kostennote der Klägerin als berechtigt, wenn sie sich gegen die Honorierung der Urkundenvorlage ON 10 richten.
Damit wurde die Beilage./G, beinhaltend ein Schreiben I* GmbH vom 1. Februar 2025, gemeinsam mit weiteren Urkunden, zusätzlich zur bereits erfolgten Vorlage in der Tagsatzung vom 1. Oktober 2025 neuerlich am 6. November 2025 vorgelegt. Die beklagte Partei wendet zutreffend ein, diese schon zum Zeitpunkt der Einbringung der Klage am 12. Juni 2025 existente Urkunde hätte gemeinsam mit den anderen Urkunden eingereicht werden können. Diese Beurteilung trifft auch für die weiteren mit dieser Urkunde vorgelegten Urkunden./H, ./I, ./J, ./K zu, wobei lediglich zu Beilage./H ein Datum überhaupt, hier wiederum ein früheres mit 2. März 2025, genannt wird. Als Schriftsatz erweist sich dieser gemäß § 257 Abs 3 ZPO als unzulässig. Insofern war diese gesonderte Urkundenvorlage nicht als zur zweckentsprechenden Rechtsverfolgung notwendig zu beurteilen, hätten die Urkunden doch bereits zuvor oder auch in der nächsten Tagsatzung vorgelegt werden können. Die Kostennote der Klägerin war daher um diesen Posten (insgesamt EUR 942,90 brutto) zu kürzen. Die Entscheidung über die Kosten des Berufungsverfahrens gründet sich auf die §§ 50 und 41 ZPO.
Die ordentliche Revision nach § 502 Abs 1 ZPO war nicht zuzulassen, weil die Auslegung der hier im Einzelfall erstellten Urkunden nicht die Qualität einer erheblichen Rechtsfrage beanspruchen kann.
Rückverweise
Keine Ergebnisse gefunden

 RIS